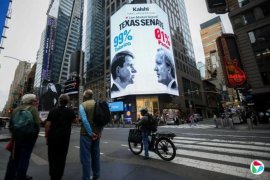
美国中期选举看似国内权力之争,实际影响却远超美国本土。对东南亚国家而言,选举结果关系到贸易、投资、安全合作以及未来如何应对中美竞争。真正值得关注的,是美国国内政治将如何影响对外政策,以及亚细安国家可能为此承担多少代价。
2024年,亚细安与美国的贸易额达到4531.9亿美元,美国也是亚细安重要的外资来源地。但特朗普政府正把贸易越来越多地当作战略工具,通过关税、技术限制和供应链调整,迫使贸易伙伴配合美国的对华竞争。对亚细安而言,这意味着经济发展不再只取决于市场和产业效率,也越来越受到美国政治意图的制约。
中国是亚细安重要的贸易伙伴和产业链来源,美国则拥有庞大的消费市场、先进技术和资本。东南亚制造业的竞争力,恰恰建立在与中国、日本、韩国及欧美企业的紧密联系之上。如果美国要求亚细安国家减少与中国的经济往来,受损的可能不仅是中国企业,也包括东南亚自身的出口、就业和投资。
必须指出的是,不能指望民主党重新掌握国会就能扭转这一趋势,因为美国两党在对华科技竞争、关键产业保护和供应链安全方面已建立相当的共识。国会多数议席的变化可能影响政策的推进方式,却很难改变美国限制中国发展、巩固自身优势的基本方向。即使特朗普失去国会多数,他仍可借助总统行政权力,推动部分贸易和外交政策。因此,亚细安面对的并非一次选举带来的短期波动,而是美国对外政策日益强调竞争和施压的长期变化。
新加坡的处境最能说明亚细安的难题。新加坡与美国保持密切的防务、科技和经济合作,中国则是重要贸易伙伴。作为金融、航运和物流中心,新加坡的繁荣依赖开放的国际市场,也依赖大国关系保持稳定。它既没有必要,也承受不起在中美之间作出排他性的选择。
但美国不断把贸易、技术与安全捆绑起来,却正在压缩这种平衡空间。在半导体、人工智能和供应链安全等领域,新加坡可能被要求配合更严格的限制。配合美国,可能损害自身与中国的经济联系;相反则可能承受政治压力。对新加坡而言,战略自主不是外交辞令,而是维持国家发展所必需的空间。
越南、马来西亚和印度尼西亚也面临类似困境。越南承接大量国际产业转移,却仍不能完全摆脱对中国零部件和原材料的依赖。一旦美国加强原产地审查,认定部分商品借越南转口以规避关税,越南出口就可能受到冲击。马来西亚在半导体封装、测试和电子制造领域占有重要地位,必须同时维持与中美两国的产业联系。印尼则希望利用镍矿等资源发展新能源产业,吸引多方投资,而不是让本国资源政策受制于某个大国。
这些国家希望借助产业转移发展经济,美国却希望供应链调整首先服务于自身战略。
两者并不完全一致。亚细安国家若只顾争取短期投资和市场准入,却忽视对单一市场、技术来源或政策优惠的依赖风险,最终可能在美国政策转向时付出沉重代价。扩大贸易伙伴,提升本国产业能力,才是降低风险的实际办法。
安全领域的压力同样不容忽视。菲律宾依靠美国的军事支持应对南中国海争端,越南关注海上安全却对军事结盟保持谨慎,新加坡、马来西亚和印尼也各自寻求安全保障。特朗普更倾向于要求伙伴承担更多成本,民主党则可能加强盟友协调和军事部署,但两者都不会轻易放弃美国在印太地区的战略存在。
问题在于,美国加强地区影响力,并不必然等于东南亚更加安全。如果南中国海争端被不断纳入中美战略对抗,部分亚细安成员国就可能被迫在安全依赖和经济利益之间作出艰难选择。一旦发生军事冲突,贸易中断、投资撤离和地区局势恶化所带来的损失,将远远超过任何一方能够提供的短期好处。
亚细安内部的分歧也会削弱应对能力。各国的安全关切和经济结构不尽相同,不可能在所有问题上采取完全一致的立场。但如果成员国分别依靠大国支持解决自身问题,亚细安作为区域组织的议价能力就会逐步下降,最终只能被动承受大国竞争的后果。保持对话、控制争端、避免被迫选边,是维护地区利益的现实需要。
美国中期选举不会自动改变这一格局。即使特朗普面临国会牵制,他仍有相当大的行政空间;即使民主党取得优势,也未必会放松对华限制。亚细安真正须要判断的,是美国政策将在哪些领域继续施压,以及如何避免把自身发展,押在美国国内政治的变化之上。
对亚细安来说,核心问题不是应该靠近中国还是美国,而是能否保留自主决定的权利。美国仍是重要的经济和安全伙伴,中国也在地区贸易和产业链中占据关键位置。但任何一方都无法替亚细安承担选择的代价。
大国竞争越激烈,亚细安越须要维护自身的团结和行动空间。只有增强产业能力、分散经济风险,并避免地区安全问题被大国对抗牵着走,东南亚国家才能把国际格局的变化转化为发展机会,而不是成为别人战略竞争的代价承担者。
作者是德国时评作家